Новые владельцы Matalan говорят, что рост издержек скажется на прибыли, а Харгривз недоволен неудачным предложением
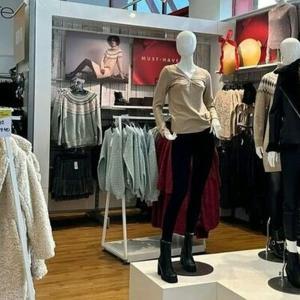
Matalan в понедельник подтвердил, что его новыми владельцами являются группа его старших кредиторов. И объявила об “успешной сделке по рекапитализации”, которая “обеспечивает сбалансированный и устойчивый баланс, существенное вливание нового капитала и значимый срок погашения, обеспечивая платформу для возвращения к сильному и устойчивому росту”. Кредиторы обошли основателя компании Джона Харгривза на аукционе по продаже бизнеса, который был запущен прошлой осенью.
Одновременно с объявлением о сделке Matalan также сообщала о сложных торгах в третьем квартале и декабре. Что касается сделки по поглощению, то продажа бизнеса и рекапитализация, которые завершатся 26 января, включают в себя сокращение общего долга на 257 миллионов евро за один день, продление сроков погашения долга до 2027 года и 100 миллионов евро нового капитала для инвестирования в развитие.
Сделка поддерживается новыми владельцами, которые являются держателями первых облигаций, обеспеченных залогом, что составляет более 70% от суммы задолженности. Их возглавляют Invesco, Man GLG, Napier Park и Tresidor. Соглашение знаменует собой завершение процесса стратегических продаж, начатого 26 сентября. Все это означает, что общий долг сократится с 593 миллионов фунтов стерлингов до 336 миллионов фунтов стерлингов, а благодаря вливанию нового капитала в компанию это обеспечит "финансовую поддержку на следующие четыре года”.
Но Джон Харгривз, по понятным причинам, недоволен результатом. Представитель частного офиса семьи Харгривз сообщил Fashionnetwork.
ТЕМ временем Invesco, один из крупнейших инвестиционных менеджеров в мире, заявил от имени группы собственников: “Invesco является инвестором в Matalan уже более 10 лет и в восторге от перспектив этого бизнеса. Будучи одним из инвесторов, поддержавших Matalan дополнительным финансированием во время пандемии, Invesco теперь рада сыграть свою роль в этой сделке, обеспечив существенное снижение долгового бремени группы. “Нынешние рыночные условия являются сложными для многих розничных продавцов, но Matalan - крупный и успешный бизнес с четкими стратегическими целями и множеством привлекательных возможностей для роста.
Наша фирма и другие держатели первого залога, которые поддерживают Matalan, уверены в перспективах бизнеса. А финансовый директор Стивен Хилл добавил: “Matalan - фантастический бизнес, и я рад, что благодаря поддержке наших первых держателей залоговых обязательств его будущее было обеспечено благодаря существенно более низкому уровню задолженности и обновленному балансу.
Поскольку мы переходим к новому владельцу и проработали с Джоном и семьей Харгривз более 20 лет, было бы упущением не подчеркнуть их вклад в построение нашего сегодняшнего замечательного бизнеса и множество возможностей, которые открываются перед нами в будущем. От имени команды Matalan я хотел бы выразить нашу искреннюю благодарность и признательность. ”Что касается продаж, компания также сообщила, что продолжает демонстрировать рост продаж в годовом исчислении как в своих магазинах, так и в онлайн-операциях: в третьем квартале рост составил 7,3%, а в декабре, в период максимальной торговли, рост составил 14,6%.
В целом за финансовый год компания ожидает роста выручки на 10,9%. Однако компания добавила, что на прибыльность в последнее время негативно повлияли рыночные условия и подход, примененный к плану закупок AW22. Его запасов происходит в осень “оказалась слишком амбициозной и перегрузом”, введя полугодии в сентябре?45 миллионов больше запасов, чем год назад. Компания заявила, что ей не хватало гибкости для эффективного управления сезоном, который впоследствии оказался очень медленным, поскольку теплая погода сдерживала спрос, а кризис стоимости жизни выбил потребителей из колеи.
Для того, чтобы управлять своими запасами, он вложил значительные средства в скидки смысл Q3 и декабре уровней по уценке были?17 миллионов?18 млн больше, чем в прошлом году. В этом сезоне также наблюдалось значительное ценовое давление, такое как рост цен на энергоносители и рабочую силу, что усугублялось проблемами в цепочке поставок и неблагоприятной валютной конъюнктурой.
Это означает, что компания рассчитывает заработать за год гораздо меньше, чем ожидалось всего несколько месяцев назад. Показатель EBITDA должен составить 30,1 млн евро по сравнению с ожидаемыми 81,2 млн евро. Но компания заявила, что успешно ликвидировала сезонные запасы и вступает в этот год с гораздо более чистыми запасами. Ее подход к закупкам SS23 также был адаптирован. Между тем, в последние недели уровень инфляции и валютное давление в некоторой степени улучшились. Снижение давления, включая пересмотр контракта на перевозку, который снижает затраты на?24 миллиона фунтов стерлингов в следующем году и снижение нормативной стоимости, что сократит расходы на 4 миллиона фунтов стерлингов, - все это поможет сохранить прибыльность.
Смотрите также:
Рождественские распродажи FatFace выглядят привлекательно, как женские, так и мужские товары пользуются успехом http://stroybud.com/rozhdestvenskie-rasprodazhi-fatface-vyiglyadyat-privlekatelno-kak-zhenskie-tak-i-muzhskie-tovaryi-polzuyutsya-uspehom/.
Интересности на тему: Джорджио Армани: всегда зеленый и всегда изобретательный
Классные советы в статье "Кэролайн Раш в последнем выпуске лондонского шоу-рума Tranoi Men" здесь.
Дальнейший толчок должен дать запуск нового веб-сайта компании, который должен заработать в начале весны, а также продолжающийся процесс автоматизации цепочки поставок. Все это означает, что выручка в 24 финансовом году должна составить 76 миллионов фунтов стерлингов, а к 26 финансовому году она должна вырасти до 114 миллионов фунтов стерлингов.